 El tiempo en tu ciudad




Tumbados los dos decretos-leyes del Gobierno sobre vivienda, la pregunta que sigue encima de la mesa es qué se necesita para aliviar una crisis inmobiliaria enquistada. Nadie ofrece fórmulas mágicas para deshacer una bola que ha ido creciendo poco a poco bajo el Gobierno de Pedro Sánchez. La ley estatal de Vivienda aprobada por PSOE y Unidas Podemos la pasada legislatura no sirvió para contener precios ni en alquiler ni en compraventa.
Las comunidades gobernadas por el PP se niegan a solicitar la declaración de zonas tensionadas que permite aplicar límites de rentas. Y, al margen de algunos beneficios fiscales, el Gobierno solo ha ido aprobando desde el estallido de la guerra de Ucrania sucesivos decretos que han limitado las subidas que podían hacer los caseros en aquellos contratos que tocaba revisar.

Pero la situación ha llegado a convertirse en uno de los principales problemas para los españoles, según los últimos barómetros del Centro de Investigaciones Sociológicas (CIS). El desahucio de la anciana Maricarmen en el distrito madrileño de Retiro ha desatado una ola de protestas que llevó al Gobierno a aprobar de urgencia dos reales decretos que finalmente no han pasado el filtro de la Cámara Baja y amenazan con provocar un adelanto electoral.
Entre tanto, los precios de las compraventas siguen disparados en los principales núcleos urbanos del país. Y pese a ello, las operaciones no han empezado a frenar su crecimiento hasta hace unos pocos meses. En 2025, se superaron las 750.000. Hay una demanda muy fuerte que paga importes cada vez más altos por un metro cuadrado que se sitúa en cifras récord.

Además, la mejora del acceso al crédito desde 2024 ha animado a muchos ciudadanos a pedir una hipoteca. El porcentaje de adquisiciones de vivienda con financiación bancaria se situó en torno al 52% en 2025. En todo caso, el flujo de nuevo crédito hipotecario concedido para comprar casas creció un 27,5%. Pero otros tantos hogares se ven atrapados en un mercado del alquiler que se ha ido comiendo estos años cualquier capacidad de ahorro, ya de por sí golpeada por los sucesivos episodios de inflación.

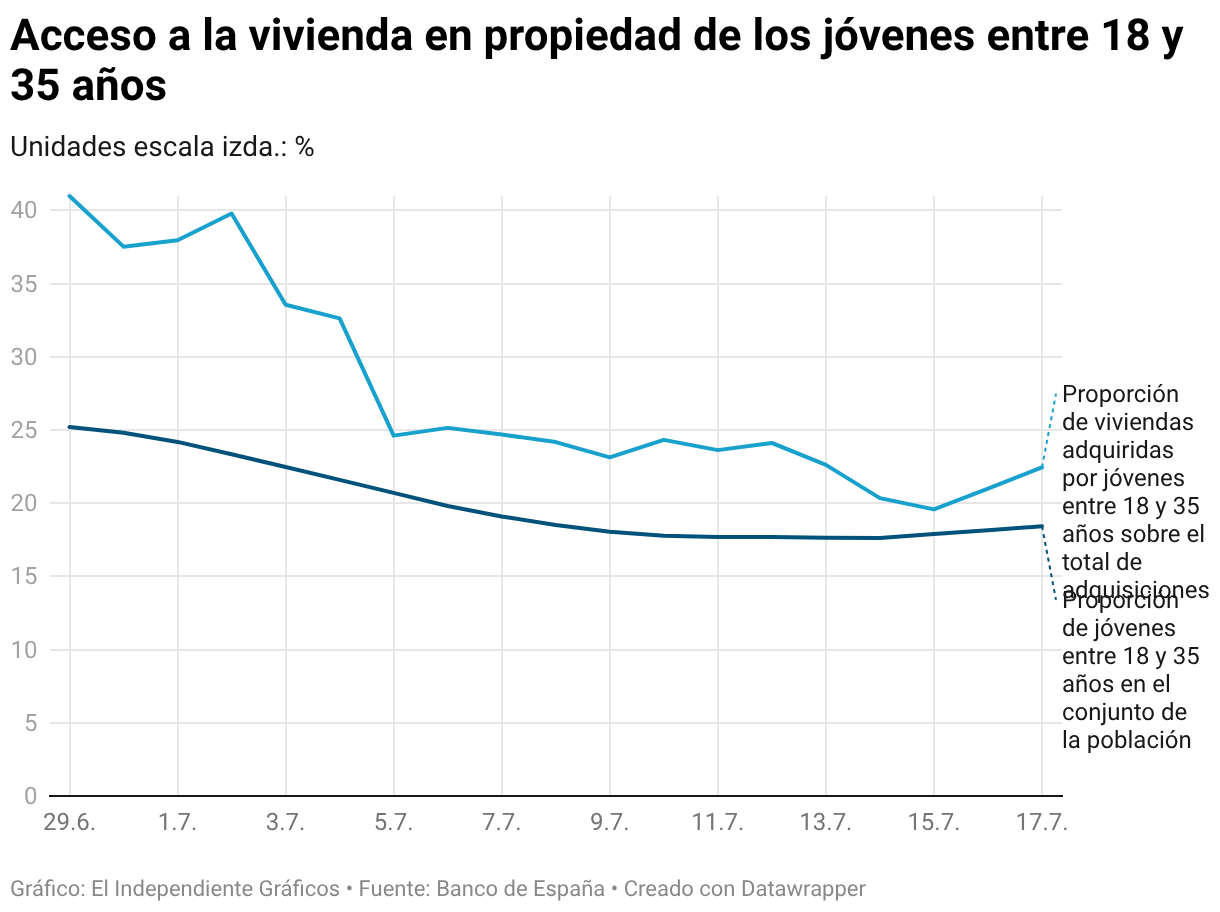
¿Y qué se puede hacer? ¿Eran adecuadas las recetas de los decretos del Gobierno? Buena parte de los expertos abogan fundamentalmente por aumentar la oferta y reducir el sobreesfuerzo de los hogares más afectados. Es decir, aquellos con menores ingresos, formados principalmente por jóvenes e inmigrantes. La proporción de compras de vivienda por jóvenes de 18 a 35 años ha caído en cerca de 20 puntos porcentuales entre 2007 y 2025, hasta situarse en el 22,4 % de las adquisiciones de viviendas, según datos del Banco de España.
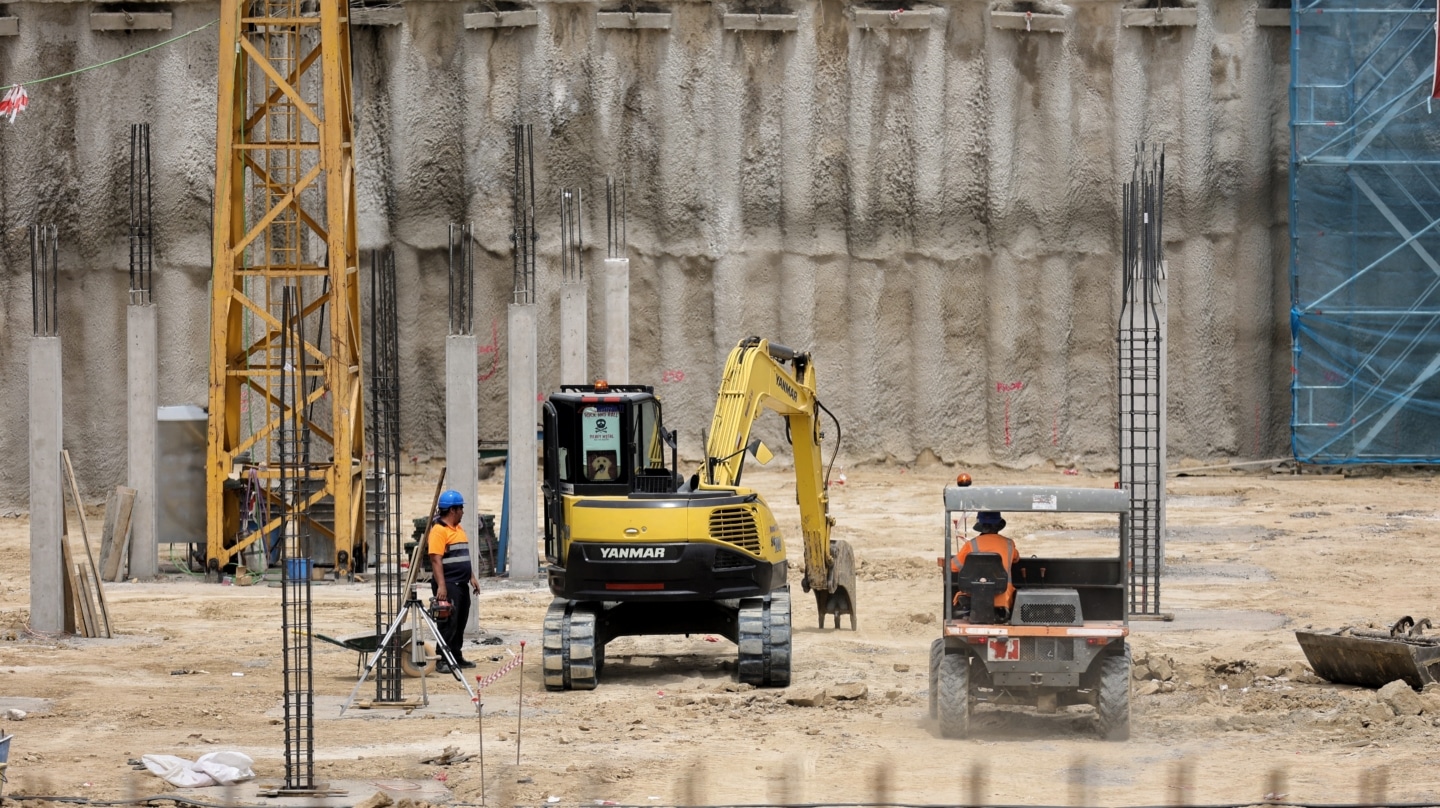
Pero el aumento de la oferta no es algo que pueda llegar de la noche a la mañana. El propio presidente del Gobierno lleva años prometiendo la construcción de cientos de miles de viviendas destinadas al alquiler social. Y todavía son muy pocas las que están, no ya entregadas, sino siquiera puestas en marcha. El líder del PP, Alberto Núñez-Feijóo, prometió este viernes levantar hasta tres millones en los próximos doce o catorce años.
"Solucionar el problema del suelo"
Para Pedro Fernández Alén, presidente de la Confederación Nacional de la Construcción (CNC), "lo prioritario para solucionar el problema de la vivienda, sin duda alguna, es solucionar el problema del suelo". Es la materia prima necesaria con la que trabajan los constructores y "hasta ahora", denuncia, "estamos teniendo una inseguridad jurídica brutal". Por ejemplo, alerta de que los desarrollos urbanísticos, que duran de ocho a quince años, "están sometidos a una posibilidad de anulación que hace que se retrotraigan todas las actuaciones porque falte un papel o haya un error".
Según datos del Banco de España, el suelo urbanizable en las áreas de desarrollo y la planificación urbanística permitiría construir 7 millones de viviendas potenciales para el conjunto de España. En las seis grandes áreas urbanas, donde residen un 36 % de los hogares, el supervisor calcula que podrían edificarse en torno a 1,1 millones (16 % del total).
Para agilizar todo eso, añade Fernández Alén, sería necesaria una modificación del artículo 55 de la Ley del Suelo, que los grupos parlamentarios no han conseguido sacar adelante pese a que concita el apoyo de formaciones como el PP, el PSOE e incluso el PNV. "Esa es la única forma de agilizar trámites. Y si se reducen de una manera sensible con las nuevas tecnologías y la Inteligencia Artificial, sería enormemente positivo", remata.
La brecha acumulada
Entre 1982 y 2010, el parque de viviendas creció por encima de la creación neta de hogares. Y el estallido de la burbuja en 2008 tuvo como consecuencia un ajuste del mercado inmobiliario que situó la producción por debajo de los que se formaban entre 2011 y 2020.
El último informe anual del Banco de España recalca que el diferencial entre la producción de nuevas viviendas y la creación neta de hogares se ha disparado desde 2021 hasta 2025. Y un 52,5% de dicha brecha acumulada (750.000 viviendas) se concentra en las provincias de Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga. El organismo supervisor que dirige el exministro José Luis Escrivá hablaba hace solo unos días de que el déficit acumulado para 2028 puede alcanzar el millón de viviendas.

"La brecha entre la demanda de vivienda nueva y la producción real sigue siendo enorme en todo el territorio y para reducirla reclamamos agilizar los procedimientos urbanísticos, digitalizar la información y mejorar la coordinación entre administraciones para desbloquear los desarrollos en tramitación", explica Jorge Ginés, director general de la Asociación de Promotores Inmobiliarios de Madrid (Asprima).
"De forma imperiosa hay que tomar medidas que reduzcan una carga fiscal que encarece de forma notable el precio de la vivienda nueva, establecer incentivos reales para promotores e inversores y contar con un marco normativo más proporcionado que ofrezca seguridad jurídica", insiste Ginés. "Sin ella, —dice— el capital privado no puede comprometerse en proyectos de vivienda a largo plazo".
La inversión residencial aumentó en 2025, aunque aún está "por debajo de su promedio histórico de fases expansivas previas, como las de las décadas de los ochenta o noventa". Más allá de las restricciones en la disponibilidad de suelo, el Banco de España advierte de que "la capacidad de producción del sector de la construcción residencial se ve condicionada por lentitud en la gestión urbanística y limitaciones en el acceso a la red eléctrica". También por las dificultades para encontrar mano de obra especializada.
Pero el aumento de la presión demográfica que provoca la llegada de nuevos migrantes a España no hace sino añadir más presión a un mercado ya de por sí saturado y que no da abasto para cubrir la demanda. La monografía Desajustes en el mercado de la vivienda en España -publicada hace unos días por la Fundación BBVA en colaboración con el Ivie- recalca la importancia de potenciar la digitalización de las licencias y el uso de herramientas BIM para agilizar la comprobación de los proyectos.
Según el informe codirigido por el catedrático de Economía Aplicada en la Universidad Pompeu Fabra, José García Montalvo, algunos municipios han reducido entre un 50% y un 70% los plazos de concesión de licencias. Al margen de eso, el texto plantea dar un impulso a la construcción industrializada, para la que el Gobierno ya aprobó un Proyecto Estratégico (Perte) financiado con fondos europeos.
Para el Banco de España, esta modalidad tiene un elevado potencial para incrementar la productividad y reducir los plazos de edificación. Pero los informes sectoriales reflejan que solo representa alrededor del 2 % de la edificación, "cifra muy por debajo de los niveles observados en otros países europeos".
El informe también plantea adaptar las normas urbanísticas para facilitar viviendas prefabricadas. Asimismo, plantea dividir viviendas grandes, flexibilizar los planes generales, transformar locales comerciales e industriales sin uso en viviendas y aumentar incluso la densidad urbana con más alturas en determinadas zonas ya edificadas.
Falta vivienda de alquiler asequible
Uno de los grandes esfuerzos del Gobierno en este tiempo ha sido promover la construcción de viviendas destinadas al alquiler asequible. El peso del parque en España supone solo un 2,5% del total, frente al 8,5% de media de la Unión Europea. Igualar esa proporción permitiría atender a unos 1,2 millones de familias.
Y para ello, el texto de la Fundación BBVA plantea que las administraciones compren o gestionen viviendas privadas, adquieran inmuebles a grandes tenedores o ejerzan derechos de tanteo y retracto. También sugiere incorporar al parque público viviendas del Fondo Social de Vivienda y de SAREB; algo que ya ha impulsado el Gobierno con la conversión de la antigua sociedad estatal de suelo Sepides en la empresa pública Casa 47.
Ahora bien, el informe incide en la importancia de reducir el riesgo percibido por los propietarios para favorecer que más viviendas salgan al mercado del alquiler convencional. Entre las propuestas figuran los llamados alquileres concertados, mediante los cuales la Administración asumiría el pago cuando un inquilino deje de pagar debido a determinadas circunstancias sobrevenidas.
En todo caso, los autores del estudio recalcan que la clave está en desarrollar una política sostenida durante décadas, lo que requiere un "pacto de Estado". El ejemplo que utilizan es el de Viena, cuyo parque de vivienda social se ha construido durante 120 años de políticas continuadas. A tenor del tono del debate de los reales decretos-leyes de vivienda de este viernes en el Congreso, la posibilidad de un acuerdo amplio para solucionar la crisis de la vivienda parece más que remota.
4 Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registradoOtros artículos de Diego Molpeceres


Te puede interesar


Lo más visto
hace 21 horas
Voy con unas preguntas. ¿Alguien ha visto a algún chino involucrado en un desahucio? ¿Alguien ha visto a algún chino en esas acampadas y manifestaciones? Yo no. Lo mismo hay que preguntarles como lo hacen y, esta vez, copiar nosotros de ellos.
hace 1 día
La crisis de la vivienda es consecuencia del creciente desequilibrio social causado por un sistema capitalista colapsado. La convivencia de clases sociales es fundamental y para que exista es indispensable un equilibrio económico en el que los que más tienen aporten más y los que menos tienen aporten menos o incluso nada.
Las aportaciones deben estar claras y no se permitan las ingenierías fiscales que las corrompen y provocan el fallo del sistema con la evasión de impuestos.
No se trata de comunismo ni de capitalismo, es mucho más básico, se trata de convivencia como especie
hace 1 día
La libertad de empresa y mercado no puede estar por encima de la necesidades sociales.
1) Prohibición de pisos y habitaciones turísticas. Demasiado mercado negro fuera de control.
2) Todo edificio público de cualquier administración siempre que sea posible convertirlos en vivienda de alquiler social, incluso hacer habitaciones.
3) Una LAU que ante un impago de alquiler en un máximo de 6 meses este fuera el inquilino.
Si es por causa mayor sobrevenida el gobierno o CCAA se haría cargo del alquiler o en la totalidad o lo que le faltará al inquilino de pagar.
Todo contrato de alquiler debe pasar por la correspondiente cámara de propietarios de cada CCAA y en las condiciones previstas el gobierno o la CCAA garantiza el alquiler.
Tope de precios en función del valor de compra del catrasto y situación.
Desgravación fiscales o IRPF para el propietario e inquilino.
Mientras construcción de viviendas sociales en alquiler las construcciones modulares son rápidas en construir.
Las administraciones ceden suelo con concesiones de hasta 90 años los constructores que acometan la obra estarán exentos de impuestos y taxas recuperarán la inversión en X años serán los ayuntamientos quienes gestionen los precios en función de la situación familiar.
Nadie podrá ser desahuciado sin tener una solución habitacional
hace 1 día
El artículo parte de una premisa que se desmonta en su desarrollo.
Como es evidente hay que modificar todos y cada uno de los elementos que intervienen en el sector.
Que duda cabe que es un despropósito que la puesta en el mercado de un suelo que pasa a ser construible (no urbano) no puede durar ocho años?
Pero es que hay licencias que tardan más de un año en concederse… Y eso tampoco es posible.
En el año 2010 tuvimos la genial idea de cambiar las condiciones de calidad de las edificaciones… El llamado código técnico… Lastima que ellos se hizo en el derrumbe del sector.
A partir de ese momento se plantearon dos cuestiones no menores…
Como continuar con lo construido
Como resurgir de las cenizas.
No contentos con ello fuimos cambiando el maravilloso código de manera que hoy es una selva…
De poder obtener hipotecas para la promoción o compra de viviendas si tenías un sueldo… Pasamos a qué es imposible obtenerlas si no tienes un tesoro.
Las pequeñas empresas ya no pueden hacer las pequeñas promociones
La mano de obra cualificada, los industriales los dejamos al lado, ha desaparecido.
Solo las grandes empresas pueden hacer grandes promociones con mano de obra que no es adecuada y en plazos que cuestionan el rendimiento económico de las mismas.
No hay donde comprar, no hay donde alquilar y lo que hay solo está al alcance de los que más dinero disponen
Conclusión: se debe de actuar de manera clara con un objetivo real y no solo político en todos los ámbitos.